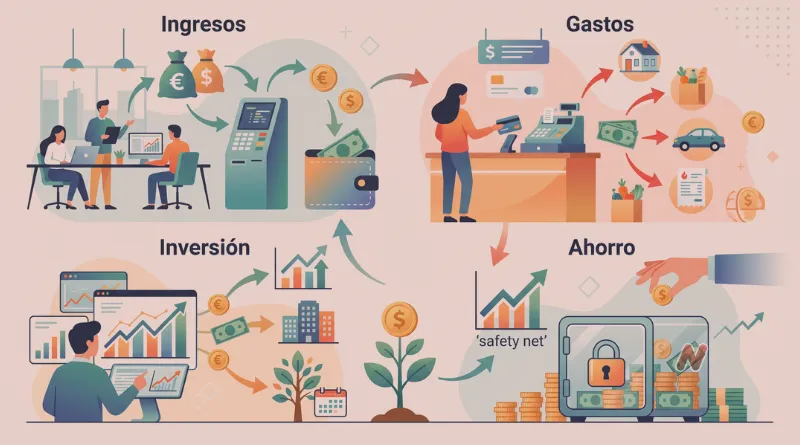
Los pilares de las finanzas personales son cuatro: ingresos, gastos, ahorro e inversión. ¿Te suena básico? Tal vez. Pero casi nadie los domina los cuatro a la vez, y ahí empiezan los problemas.
Piénsalo como una mesa. Si una pata cojea, la mesa se tambalea. Si dos patas fallan, todo lo que pusiste encima se cae. Así funciona tu economía cuando descuidas uno de estos frentes.
Y no es un tema menor. En países como Argentina, el 59% de las personas dice que el dinero es su principal fuente de preocupación.
La buena noticia es que ordenar tus finanzas no requiere un título en economía, solo método y constancia.
En este artículo vas a entender qué son los pilares de las finanzas personales, cómo se relacionan entre sí y, sobre todo, cómo aplicarlos para que una crisis económica no te agarre desprevenido. Vamos paso a paso.
Qué son los pilares de las finanzas personales
Los pilares de las finanzas personales son las cuatro áreas que determinan tu salud financiera: cuánto entra, cuánto sale, cuánto guardas y cuánto haces crecer tu dinero. Suena simple, ¿verdad? Pues la mayoría de la gente solo presta atención a una o dos.
Muchas personas se obsesionan con ganar más, sin darse cuenta de que gastan igual de rápido. Otras ahorran religiosamente, pero nunca invierten y ven cómo la inflación les come el dinero guardado.
Aquí está la clave que casi nadie te dice: no se trata de ser experto en uno solo. Se trata de mantener los cuatro pilares trabajando juntos, como un equipo.
Ese equilibrio es justamente lo que te protege quedar atrapado en una crisis económica cuando llega un imprevisto.
Y créeme, siempre llega un imprevisto. Un auto que se daña, un gasto médico, una reducción de personal en tu trabajo. La pregunta no es si va a pasar, sino ¿Vas a estar preparado cuando pase?
Ingresos: el primer pilar de las finanzas personales
Todo arranca aquí. Sin ingresos, no hay gastos que controlar ni ahorro que construir. Pero cuidado: no se trata solo de ganar más, sino de entender de dónde viene tu dinero.
¿Tienes una sola fuente de ingresos? Ese es un riesgo enorme, aunque no lo sientas todavía. Si pierdes ese trabajo o ese cliente, tu economía completa se desmorona de un día para otro.
Por eso los expertos insisten tanto en diversificar. Un sueldo fijo, un ingreso extra por freelance, una pequeña renta pasiva. No necesitas volverte millonario de la noche a la mañana, solo necesitas más de una llave para abrir la puerta del mes.
Haz este ejercicio ahora mismo: anota todo lo que entra a tu bolsillo. Sueldo, propinas, ventas, «cachuelos, chamba, pololo, changa (como se llame popularmente en tu país)», lo que sea. Muchas personas se sorprenden al ver cuánto realmente ganan al año.
Este primer pilar de las finanzas personales también implica algo incómodo: negociar tu valor. ¿Sabes cuánto vale tu tiempo en el mercado? Si no lo sabes, probablemente estés cobrando mucho menos de lo que vales.
Gastos: el segundo pilar de las finanzas personales
Aquí es donde se define casi todo. Puedes ganar mucho dinero y seguir sin llegar a fin de mes, porque el problema casi nunca es cuánto ganas, sino a dónde se va.
Existen los gastos fijos, como el alquiler o las suscripciones, y los variables, como la comida o el ocio. Pero hay un tercer tipo que nadie ve venir: el gasto hormiga. Ese cafecito, esa app, esa compra «chiquita» que repites cada día.
Sumados al mes, esos gastos hormiga pueden costarte lo mismo que una deuda entera. Por separado parecen inofensivos. Juntos, son una fuga silenciosa que te mantiene sin ahorro.
Una de las fórmulas más usadas para ordenar este segundo pilar de las finanzas personales es la regla 50/30/20. Mira cómo se distribuye:
| Categoría | Porcentaje del ingreso neto | Qué incluye |
|---|---|---|
| Necesidades | 50% | Vivienda, comida, transporte, servicios básicos |
| Deseos | 30% | Ocio, restaurantes, ropa, entretenimiento |
| Ahorro e inversión | 20% | Fondo de emergencia, inversiones, deudas extra |
¿Vives en una ciudad donde el alquiler se come más del 50% de tu sueldo? Es un escenario común, y no significa que la regla no sirva. Significa que debes ajustar los porcentajes a tu realidad, sin dejar el ahorro en cero.
Lo esencial no es seguir el número exacto, sino tener claridad. Anota tus ingresos, tus gastos fijos y tus gastos pequeños durante un mes. No busques perfección, busca la verdad de tus números.
Ahorro: el tercer pilar de las finanzas personales
El ahorro es tu colchón contra los golpes. Sin él, cualquier imprevisto se convierte en deuda cara, y esa deuda es justo la antesala de una crisis económica personal.
¿Cuánto deberías tener guardado? Los expertos financieros coinciden en un rango: entre tres y seis meses de tus gastos esenciales. Si tienes ingresos variables o eres independiente, súbelo hasta seis o incluso doce meses.
Mira cómo se traduce esto en números reales, según tu situación laboral:
| Perfil | Meses de gastos recomendados | Ejemplo con $1.000 de gastos esenciales |
|---|---|---|
| Empleo estable, sin dependientes | 3 meses | $3.000 |
| Empleo estable, con familia a cargo | 6 meses | $6.000 |
| Trabajo independiente o ingresos variables | 6 a 12 meses | $6.000 a $12.000 |
¿Te parece una cifra inalcanzable? Empieza pequeño. Automatiza una transferencia de solo el 5% o 10% de tu sueldo el mismo día que cobras. Si no ves ese dinero, no lo gastas.
Ese truco se llama pre-ahorro, y funciona porque elimina la fuerza de voluntad de la ecuación. No dependes de «acordarte» de ahorrar al final del mes, cuando ya no queda nada.
Otro consejo importante: guarda ese fondo en una cuenta separada, idealmente en otro banco. La tentación de tomar «prestado» de tu propio fondo de emergencia es más real de lo que crees.
Y no, el fondo de emergencia no va en la bolsa ni en criptomonedas. Ese dinero debe estar seguro y disponible al instante, aunque gane menos. Su trabajo no es crecer, es protegerte.
Inversión: el cuarto pilar de las finanzas personales
Si el ahorro te protege, la inversión te hace crecer. Guardar dinero bajo el colchón, literal o figurado, significa perder poder adquisitivo cada año frente a la inflación.
Este cuarto pilar suele generar miedo, y es comprensible. Nadie quiere perder lo que tanto le costó ahorrar. Pero no invertir también es una decisión, y suele ser la más cara a largo plazo.
La regla de oro aquí es la diversificación. Warren Buffett lo ha repetido durante décadas: para la mayoría de las personas, un fondo indexado de bajo costo le gana a casi cualquier gestor activo.
Repasa algunas opciones comunes para empezar, según tu perfil de riesgo:
| Instrumento | Nivel de riesgo | Ideal para |
|---|---|---|
| CDT o depósito a plazo | Bajo | Quien busca seguridad y rentabilidad fija |
| Fondos indexados / ETFs | Medio | Quien quiere crecer a largo plazo con bajo costo |
| Acciones individuales | Medio-alto | Quien ya entiende el mercado y diversifica |
| Criptomonedas | Alto | Solo un porcentaje pequeño, nunca tu fondo de emergencia |
¿No sabes por dónde empezar? Hoy puedes hacerlo con montos pequeños, incluso desde 10 o 50 dólares en varias plataformas digitales. Ya no necesitas ser rico para empezar a invertir.
Eso sí, nunca inviertas en lo que no entiendes. Si un producto te promete rentabilidades increíbles sin explicarte el riesgo, corre. Ese es justo el tipo de decisión que arruina los otros tres pilares de las finanzas personales de un solo golpe.
Te interesa: 20 Consejos Prácticos para no Caer en una Crisis Financiera
Cómo aplicar los pilares de las finanzas personales para evitar una crisis económica
Ya conoces las cuatro piezas. Ahora viene lo importante: integrarlas para que trabajen juntas, como una orquesta y no como instrumentos sueltos desafinando.
- Primero, diagnostica tu situación real. Anota ingresos, gastos, deudas y lo que ya tienes ahorrado. No puedes construir un plan sobre datos que no conoces.
- Segundo, ordena tus gastos con un presupuesto simple, aunque sea en una hoja de cálculo. La meta es que cada dólar tenga un destino antes de que llegue a tu cuenta.
- Tercero, automatiza tu ahorro apenas cobres, no al final del mes. Empieza construyendo tu fondo de emergencia de 3 a 6 meses antes de pensar en invertir en grande.
- Cuarto, una vez tengas ese colchón, destina un porcentaje fijo a inversión. No hace falta que sea mucho, la constancia importa más que el monto inicial.
- Quinto, revisa tu plan cada tres meses. Tu vida cambia, tus ingresos cambian, y aplicar los pilares de las finanzas personales no es un evento único, es un hábito que se ajusta con el tiempo.
¿Y las señales de alerta? Si usas la tarjeta de crédito para gastos básicos, si no sabes cuánto debes, o si un imprevisto de $200 te desestabiliza por completo, ahí tienes tu llamado de atención.
Aplicar los pilares de las finanzas personales de forma constante es, literalmente, tu seguro contra una crisis económica personal. No elimina los imprevistos, pero sí elimina el pánico cuando llegan.
Errores comunes al aplicar los pilares de las finanzas personales
Aun conociendo la teoría, mucha gente tropieza en la práctica. Reconocer estos errores te ahorra meses, a veces años, de frustración financiera.
El primero es mezclar el fondo de emergencia con tus ahorros generales. Si no está separado y etiquetado, terminas gastándolo en cosas que no eran realmente urgencias.
El segundo es elegir inversiones por moda, no por análisis. Ese producto que recomendó un influencer puede no ajustarse a tu perfil de riesgo ni estar disponible en tu país.
El tercero es aumentar tus gastos cada vez que sube tu sueldo. Ese fenómeno se llama inflación de estilo de vida, y silenciosamente cancela cualquier avance en los otros pilares.
El cuarto es no tener ningún seguro básico. Un solo evento médico o un accidente sin cobertura puede destruir años de ahorro disciplinado en cuestión de semanas.
¿Reconoces alguno de estos errores en ti? No te preocupes, son más comunes de lo que imaginas. Lo importante es corregir el rumbo antes de que se conviertan en costumbre.
Conclusión
Los pilares de las finanzas personales no son una fórmula mágica, son un hábito que se construye día a día, con paciencia y algo de disciplina. Ingresos, gastos, ahorro e inversión se sostienen entre sí, como las patas de esa mesa de la que hablamos al inicio.
Cuando trabajas los cuatro juntos, no solo evitas una crisis económica, también ganas algo más valioso: tranquilidad. Empieza hoy, aunque sea con un paso pequeño, porque el mejor momento para ordenar tu dinero siempre es ahora.
Preguntas frecuentes
¿Cuáles son los 4 pilares de las finanzas personales?
Los cuatro pilares de las finanzas personales son ingresos, gastos, ahorro e inversión.
Los ingresos son el dinero que entra, los gastos lo que sale, el ahorro tu protección ante imprevistos y la inversión el motor que hace crecer tu patrimonio a largo plazo.
¿Cuánto dinero debo tener en mi fondo de emergencia?
Lo recomendable es guardar entre 3 y 6 meses de tus gastos esenciales, como vivienda, comida, servicios y transporte.
Si tienes ingresos variables o trabajas de forma independiente, la meta ideal sube hasta 6 o 12 meses de gastos.
¿Por qué la regla 50/30/20 no siempre funciona?
Porque se creó pensando en un costo de vida distinto al actual en muchas ciudades.
Si tu vivienda supera el 50% de tu sueldo, ajusta los porcentajes a tu realidad, pero nunca elimines por completo el porcentaje destinado al ahorro.
¿Es mejor ahorrar primero o invertir primero?
Siempre primero el ahorro. Construye tu fondo de emergencia antes de invertir, porque ese colchón te evita vender inversiones en mal momento si surge un imprevisto urgente. Una vez cubierto, puedes empezar a invertir de forma progresiva.
¿Cómo sé si estoy cerca de una crisis económica personal?
Algunas señales claras son depender de la tarjeta de crédito para gastos básicos, no saber cuánto debes en total, o que un gasto imprevisto de poco dinero desestabilice tu mes. Si identificas estas señales, revisa tus pilares de las finanzas personales de inmediato.
Así hemos conocido todos los detalles sobre los 4 pilares de las finanzas personales y la manera correcta de aplicarlos para no morir en el intento.
Fuentes: Banco Internacional | BMI Cos | XTB